読了時間 約3分
金利のある時代に住宅取得を考える際に行うべきこと、注意したい点について、ファイナンシャルプランナー(FP)の慶田城裕さんが解説。今回は、増える「おひとりさま」のライフプランについて取り上げます。(文・図表/慶田城裕 FP・有限会社ライブアップ代表)
沖縄県民の男性3割が未婚 50年前に比べて17倍に
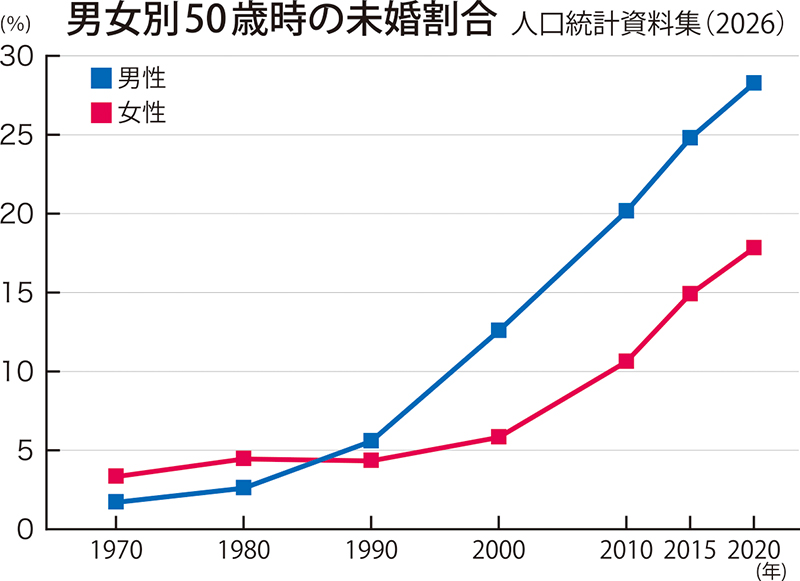
価値観が多様化している現在、おひとりさまで人生を謳歌(おうか)している人が増加しています。2020年の国勢調査によると、生涯未婚率(50歳時の未婚の割合)は男性が28.3%、女性が17.8%に達しています。1970年と比べると男性は約17倍、女性は約5倍に増加=グラフ。沖縄県の男性の未婚率は30.5%と、47都道府県中で4番目の高さとなっています。
人生の3大支出と言われる「住宅資金」「教育資金」「老後の生活費」のうち、教育資金の負担がない分、ゆとりのある生活を送っている人も多い一方で、老後の生活に不安を覚える人も増えており、相談に訪れる人が増加しています。
年金1人分では不足 インフレ対策も
おひとりさまにもさまざまなケースがあります。生涯独身、離婚して独身、結婚したけれど子どもがいない場合や配偶者に先立たれた後のおひとりさまなど、状況はさまざまです。現役時代には、身近な親戚や友人、職場の人々が何かと力になってくれるでしょう。しかし、リタイア後は年齢を重ねるごとに関係性が薄くなり、皆同じように年をとっていきます。
老後の主な収入源は公的年金ですが、年金は1人分となるため、十分でないケースがほとんどです。ちなみに年金受給の見込み額は年金定期便で確認できます。将来の生活費を考える際にはインフレの影響も考慮する必要があります。不足分を現役時代に効率的に準備するためには、iDeCoやNISAを活用することでインフレ対策になるのでお勧めです。
家族・財産状況を整理 認知症や死後対策も
また、大病を患い入院したときや認知症で物事の判断ができなくなったときの対策も考えなければなりません。財産管理を含めたサポートは誰が行うのか、アパート住まいの場合は立ち退きなどで新たに賃貸契約を結ぶ際の保証人は誰にお願いするのか、最終的には死後の整理(財産を含めて)も考える必要があります。
不安を挙げればきりがありません。まずは、頼れる兄弟姉妹や甥姪(おいめい)がいるかなど現在の家族状況や、生活費は足りそうか、万一の際の蓄えはあるか、不足分を準備する必要があるかといった財産状況を整理し、ライフプランを作成します。
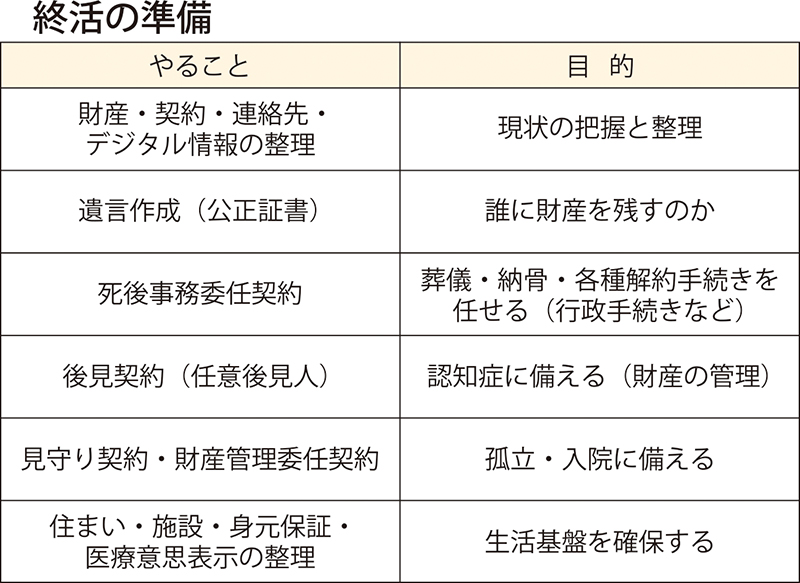
次に、終活の準備です=表参照。認知症になった際や死後の対策として後見人制度の活用、死後事務委任や遺言の作成を検討してください。また、エンディングノートを活用するのも、考えを整理するのに有用です。
1人で考えるのが大変だと思う方は、身近な専門家(司法書士や行政書士など)やFPの活用をお勧めします。
執筆者プロフィル
けだしろ・ゆたか。有限会社ライブアップ取締役。CFP®️ファイナンシャルプランナー。
電話 098(874)6339
「住宅金融支援機構」公式インスタグラムは、こちら
「フラット35」ホームページは、こちら
毎週金曜日発行「週刊タイムス住宅新聞」住まいとお金(11)
第2130号(2026年10月30日発行)より転載